Sadržaj članka
Na sastanku partnera jedna se stranka redovito navodi među najvažnijima. Prihodi od suradnje su značajni, odnos traje godinama, a računi se uglavnom podmiruju. Suradnja se smatra uspješnom.
Istodobno, tim koji radi za tu stranku stalno je opterećen. Partner se uključuje gotovo svakodnevno, odvjetnici prekidaju druge zadatke zbog hitnih zahtjeva, a putovanja i sastanci zauzimaju više vremena nego što se očekivalo. Kada se otvori pitanje uvjeta suradnje, razgovor završava poznatim argumentom: riječ je o velikoj stranci koju društvo ne želi izgubiti.
No koliko društvu stvarno ostaje od tog odnosa?
Odgovor zahtijeva povezivanje prihoda s vremenom cijelog tima, radom partnera i drugim troškovima. Tek tada postaje vidljivo koji spisi i aktivnosti stvaraju zaradu, a gdje ugovorena naknada više ne pokriva resurse potrebne za pružanje usluge.
Kako se uspješan odnos postupno pretvara u neisplativ angažman
Problem rijetko nastaje odjednom. Na početku suradnje ugovoren je razuman opseg rada i nagrada koja ga pokriva. S vremenom stranka raste, otvara nova pitanja i uključuje dodatne osobe ili povezana društva.
Mjesečni paušal ostaje isti, ali sada obuhvaća više pregleda ugovora, radnopravnih pitanja, sastanaka i svakodnevnih konzultacija. Ono što je bilo povremena iznimka postaje očekivani standard usluge.
Sličan problem postoji kod pojedinačnih spisa s fiksnom nagradom. Dodatni zahtjevi, izmjene dokumentacije i ponovljeni pregovori povećavaju opseg rada, dok se početna procjena i ugovoreni uvjeti više ne preispituju.
Svaki pojedini zahtjev može izgledati malen. Njihov zbroj može potrošiti značajan dio godišnjeg kapaciteta društva.
Ako se taj rad ne evidentira, partneri vide prihode od stranke, ali ne i resurse potrebne za njihovo ostvarenje.
Gdje nestaju sati koje nitko ne povezuje s rezultatom?
Dio rada jasno je vezan uz spis: priprema podneska, pravna analiza, pregovori ili zastupanje. Drugi dio ostaje raspršen između telefonskih razgovora, elektroničke pošte, internih konzultacija i kratkih pregleda partnera.
Upravo taj raspršeni rad često objašnjava zašto tim nema kapaciteta iako pregled većih zadataka ne pokazuje problem.
Stranka može očekivati da partner osobno pregleda svaki važniji dokument. Dokumentaciju dostavlja u nekoliko navrata, pa se analiza ponavlja. Sastanak izvan sjedišta društva traje sat vremena, ali s pripremom i putovanjem zauzima veći dio radnog dana.
Vrijeme putovanja, priprema, nadzor partnera i dorade stvarna su potrošnja kapaciteta, neovisno o mogućnosti njihove zasebne naplate.
Evidencija vremena zato je potrebna i kod paušala i fiksnih nagrada. Pokazuje koliko pružanje ugovorene usluge stvarno zahtijeva rada. Evidentirani sat pritom sam po sebi ne stvara pravo na dodatnu naplatu.
Podatke treba koristiti za razumijevanje opsega, troška i organizacije rada. Ako se evidencija svede na pritisak da zaposlenici prijave što više sati, njezina upravljačka vrijednost brzo se gubi.
Primjer: 100.000 eura prihoda, a angažman ostvaruje gubitak
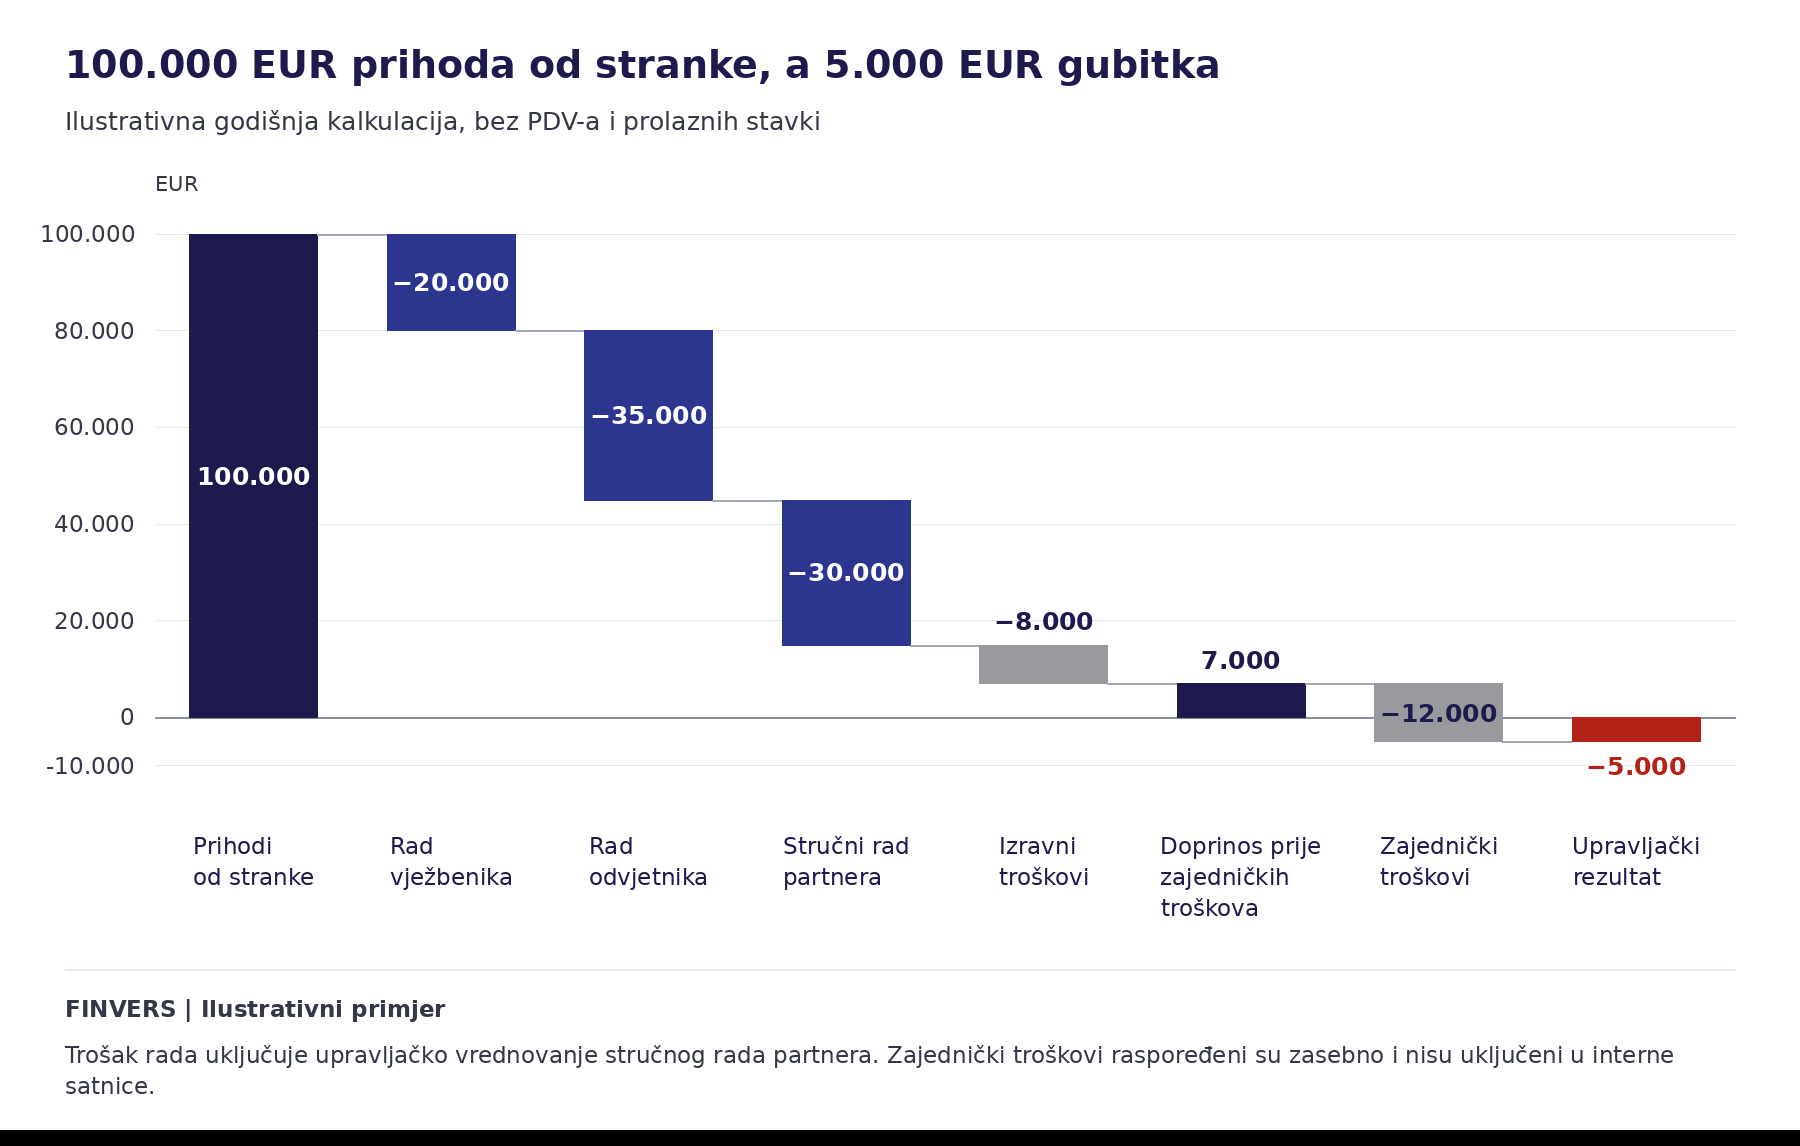
Zamislimo odvjetničko društvo koje od jedne stranke tijekom godine ostvari prihode od nagrada u iznosu od 100.000 EUR. Za tu stranku radi na više spisa i pruža kontinuirano pravno savjetovanje.
Povezivanjem vremena i troškova postaje vidljiva cjelovita ekonomika odnosa.
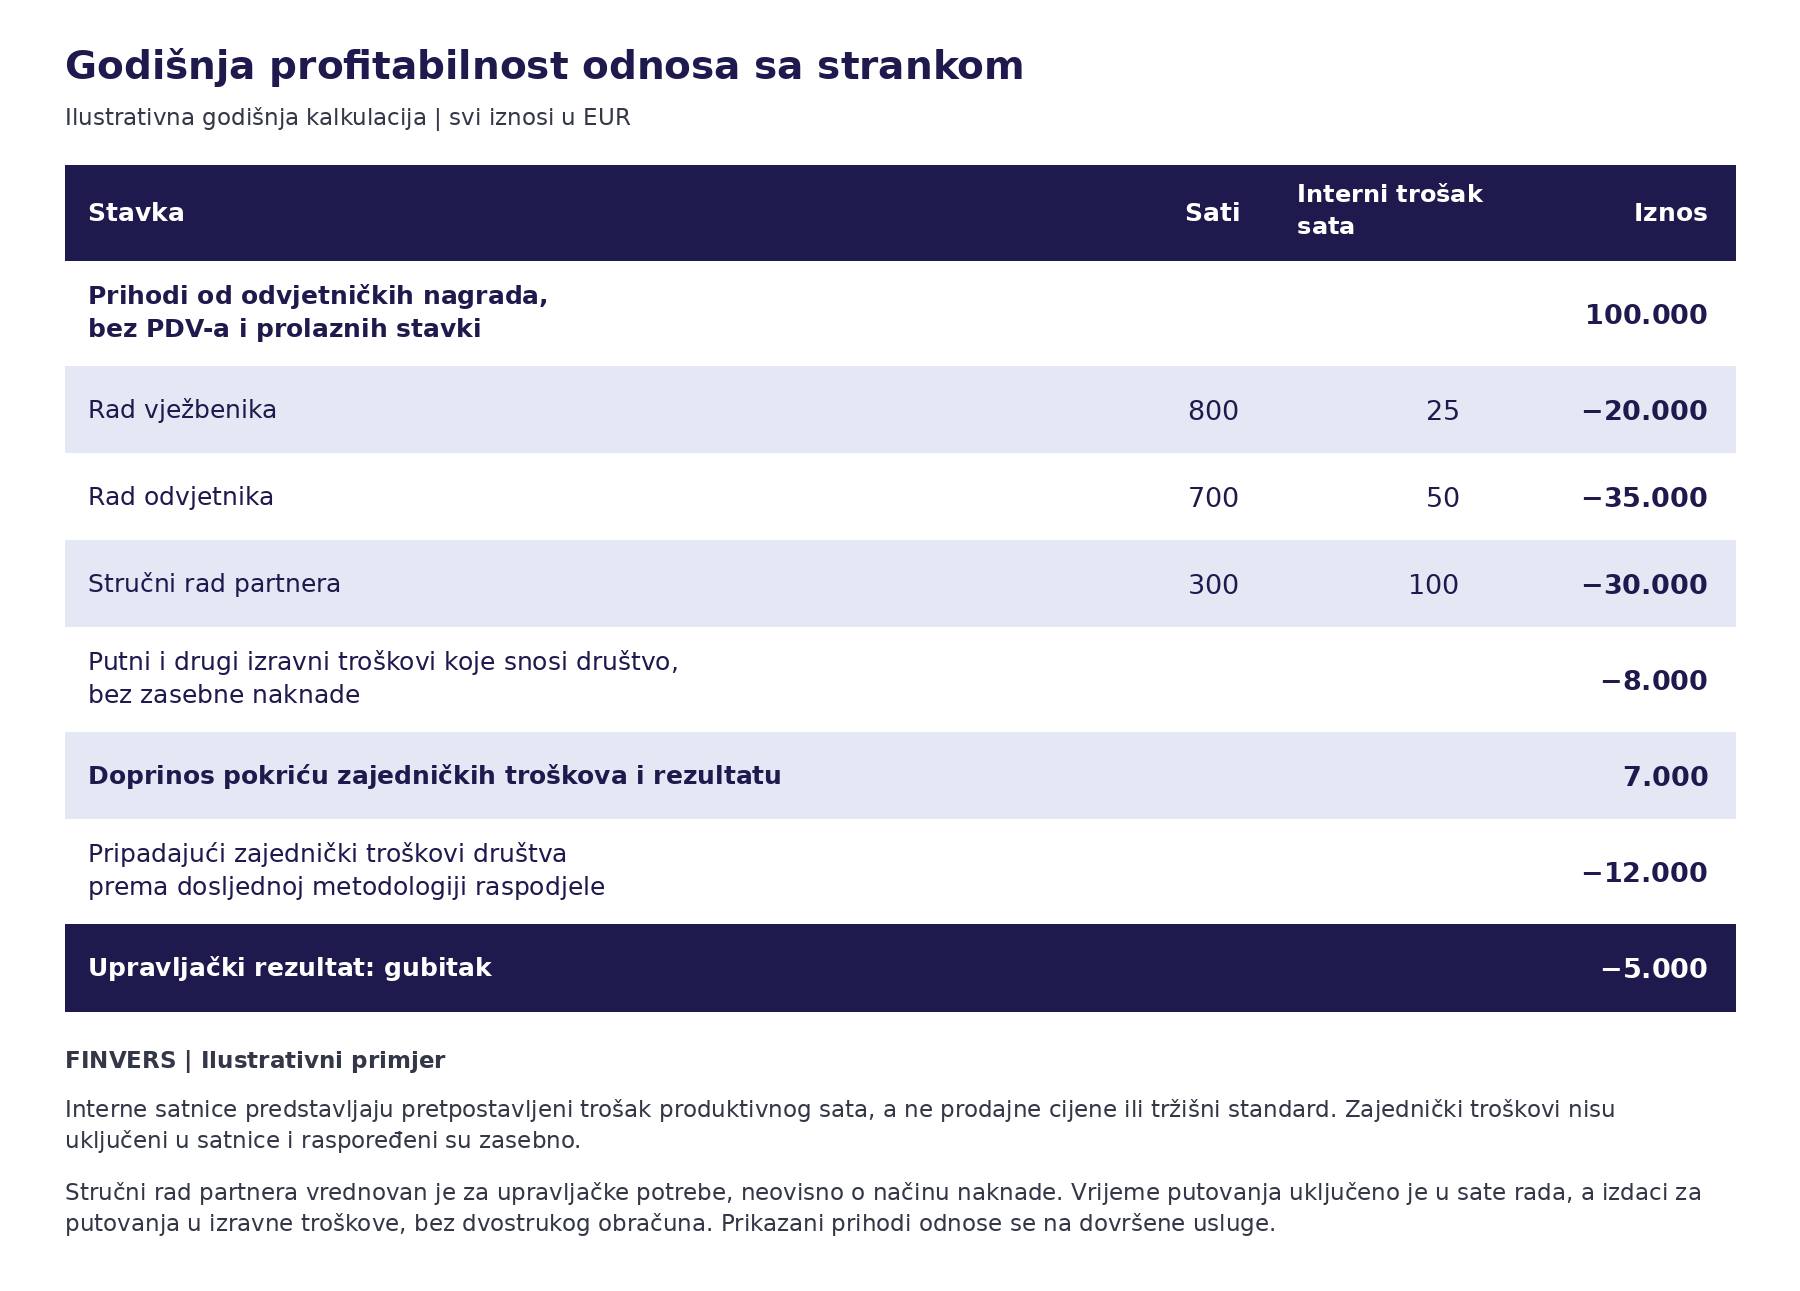
Stranka je donijela prihode od 100.000 EUR, ali je angažirala 1.800 sati rada, uključujući 300 sati rada partnera. Nakon troška rada i ostalih izravnih troškova ostalo je 7.000 EUR za pokriće zajedničkih troškova i ostvarivanje dobiti.
Prema primijenjenoj metodologiji, odnos je završio upravljačkim gubitkom od 5.000 EUR.
To nije isto što i tvrdnja da je društvo s bankovnog računa isplatilo 5.000 EUR više nego što je naplatilo. Kalkulacija uključuje upravljačko vrednovanje rada partnera i raspodjelu zajedničkih troškova. Pokazuje da postojeći uvjeti ne osiguravaju dovoljno pokriće angažiranih resursa.
Rad partnera lako ostane nevidljiv
Ako partner većinu svoje naknade ostvaruje kroz dobit, njegov se stručni rad u internim kalkulacijama može tretirati kao besplatan. Tada jedan od najograničenijih resursa društva izostaje iz procjene profitabilnosti.
U navedenom primjeru izostavljanje rada partnera poboljšalo bi prikazani rezultat za 30.000 EUR. Odnos bi izgledao vrlo privlačno, ali samo pod pretpostavkom da 300 sati rada partnera nema ekonomsku vrijednost.
Takav pogled otežava i rast. Novi zaposlenici neće osloboditi partnera ako stranka i dalje očekuje njegovu osobnu dostupnost za gotovo svako pitanje, a tim nema jasno određenu razinu samostalnosti.
Pritom manje sati rada partnera nije automatski bolje. Pravodoban pregled partnera može spriječiti pogrešku i brojne kasnije dorade. Potrebno je razlikovati stručni angažman koji stvara vrijednost od uključivanja kojim partner stalno nadomješta nedostatak pripreme, ovlasti ili organizacije.
Gubitak je početak analize, a ne automatska odluka o prekidu
Negativan rezultat traži provjeru uzroka prije odluke o budućnosti odnosa.
Dio plaća, najma i drugih troškova ostao bi društvu i nakon prestanka suradnje. Ako se oslobođeni kapacitet ne može iskoristiti za druge angažmane niti se troškovi mogu smanjiti, prekid može kratkoročno dodatno pogoršati rezultat.
Zato partneri trebaju utvrditi:
- Je li stvarni opseg usluge prerastao ugovorene uvjete?
- Je li povećana potrošnja vremena iznimka ili se ponavlja?
- Obavlja li partner zadatke koje tim može preuzeti uz odgovarajući nadzor?
- Jesu li putovanja i drugi troškovi primjereno obuhvaćeni uvjetima angažmana?
- Postoji li opravdan strateški razlog za nižu zaradu i jesu li ga partneri svjesno prihvatili?
Odgovori određuju treba li preispitati uvjete buduće suradnje, jasnije odrediti opseg, urediti postupanje s dodatnim zahtjevima ili promijeniti raspodjelu rada.
Odluka da se na određenom odnosu privremeno zarađuje manje može biti opravdana. Treba imati obrazloženje, odgovornu osobu i rok preispitivanja. Inače izraz „strateška stranka” lako postane trajno opravdanje za neodržive uvjete.
Stranka je razina odluke, a spis mjesto na kojem tražimo uzrok
Ukupna profitabilnost stranke pokazuje održivost odnosa. Analitika spisa i angažmana objašnjava gdje nastaju odstupanja.
Jedna stranka može donositi dobro ugovorene transakcijske angažmane, zahtjevne sporove i svakodnevno savjetovanje unutar paušala. Zbrajanjem svega u jednu brojku gubi se informacija o dijelu suradnje koji treba promijeniti.
Kod paušala je potrebno povezati stranku, ugovoreni opseg i obuhvaćene aktivnosti. Proizvoljna raspodjela prihoda od paušala po spisima može stvoriti privid preciznosti. Ako nema opravdane osnove za raspodjelu, pouzdanije je rezultat promatrati na razini cijelog paušalnog angažmana, a po spisima pratiti potrošnju vremena i uzroke odstupanja.
Uz profitabilnost treba zasebno pratiti fakturiranje i naplatu. Profitabilan odnos može opteretiti likvidnost ako društvo dugo financira rad prije naplate. Uredno plaćanje, s druge strane, neće popraviti angažman čija nagrada ne pokriva utrošene resurse.
Tko otvara razgovor ako je stranku doveo osnivač?
Pouzdane brojke treba povezati s odgovornošću za odluke.
Ako je stranku doveo osnivač ili utjecajan partner, ostatak tima može teško otvoriti pitanje uvjeta suradnje. Posebno ako se doprinos partnera vrednuje prvenstveno prema prihodima koji mu se pripisuju, dok trošak rada ostalih članova tima ostaje manje vidljiv.
Društvo tada može tražiti suradnju, a sustavom nagrađivanja poticati zadržavanje stranaka i odluka kod pojedinca.
U međunarodnoj praksi modeli poput eat what you kill snažno vežu nagrađivanje uz individualne rezultate, dok lockstep veću težinu daje senioritetu u partnerstvu. Hibridni pristupi mogu prepoznavati i razvoj zaposlenika, vođenje odnosa sa strankama te upravljanje društvom. Za svako je društvo važno provjeriti podržavaju li njegova pravila ponašanje koje očekuje od partnera.
Sličan problem nastaje kada kvalitetan odvjetnik preuzme upravljanje društvom. Od njega se očekuju razvoj zaposlenika, bolja raspodjela kapaciteta i kontrola rezultata, ali zadržava puni portfelj spisa i iste ciljeve osobne naplate. Upravljanje postaje dodatna obveza za koju nema dovoljno vremena, a može umanjiti i njegov osobni financijski rezultat.
Pravna stručnost važna je podloga, ali preuzimanje upravljačke uloge zahtijeva dodatne sposobnosti, jasno određene ovlasti i podršku ostalih partnera.
Zato treba urediti tko preispituje ekonomiku odnosa, tko razgovara sa strankom, koje odluke može donijeti samostalno i kada je potrebna odluka partnera.
Što treba omogućiti Sustav financijskog upravljanja?
Za početak treba povezati podatke o stranci i angažmanima, ugovorenim nagradama, vremenu po razinama iskustva, izravnim troškovima, fakturiranju i naplati.
Mjesečni pregled zatim izdvaja značajna odstupanja i završava konkretnim odlukama, s odgovornim osobama i rokovima. Priprema podataka mora imati nositelja i zajednička pravila kako rezultat ne bi ovisio o tome da jedan partner svaki mjesec rekonstruira poslovanje.
Na toj se osnovi Sustav financijskog upravljanja povezuje s profesionalizacijom poslovanja: partneri dobivaju pouzdane informacije, a odgovorne osobe mandat za pravodobno postupanje.
Dugoročno se stvara i podloga za razvoj novih partnera te postupno povlačenje osnivača. Vrijednost društva ovisi i o tome može li zadržati kvalitetu, odnose sa strankama i održivu zaradu kada ključni partner promijeni svoju ulogu.
Provjerite profitabilnost svojih najvećih stranaka
Odaberite tri stranke s najvećim prihodima. Možete li za svaku povezati prihode s ukupnim vremenom tima, radom partnera, putnim i drugim izravnim troškovima te naplatom? Znate li koji spisi i aktivnosti stvaraju odstupanja i tko treba reagirati?
Ako odgovor zahtijeva višednevno sastavljanje tablica i oslanjanje na osobna sjećanja partnera, to je dobro polazište za procjenu financijske zrelosti društva.
FINVERS kroz Sustav financijskog upravljanja povezuje financijske podatke s odlukama o profitabilnosti, kapacitetima i novčanom toku, uz jasno uređene odgovornosti za pripremu podataka i provedbu odluka.
Dogovorite uvodni razgovor o financijskoj zrelosti odvjetničkog društva. Prvi je korak utvrditi koje informacije partnerima danas nedostaju i koje odluke zbog toga donose prekasno.