Sadržaj članka
Projektantski ured može imati pun raspored i dobre reference, a da nekoliko zahtjevnih projekata troši najveći dio zarade. Klijent traži dodatne izmjene, koordinacija traje dulje, a najiskusniji zaposlenici preuzimaju posao koji nije bio predviđen ponudom. Računi izlaze prema ugovorenoj dinamici, pa se odstupanje ne vidi iz samog prometa.
Uzrok je često u nepovezanim podacima. Ponuda ima jedan plan sati, zaposlenici vrijeme vode na drugi način, a računovodstvo rezultat prati na razini društva. Vlasnik zatim osobno rekonstruira što se dogodilo. Takav način rada teško prati rast broja projekata.
Što se u evidenciji smatra jednim projektom
Projekt treba imati oznaku koja povezuje ponudu, ugovor, evidenciju vremena, troškove i fakturiranje. Kada angažman ima faze koje se zasebno ugovaraju ili bitno razlikuju po načinu rada, korisno ih je pratiti odvojeno, uz pregled ukupnog rezultata angažmana.
Za svaki projekt unaprijed se definiraju ugovoreni opseg, naknada, plan sati po ulozi, vanjski suradnici i odgovorna osoba. Dodatni rad treba imati vidljiv trag: zahtjev klijenta, procjenu sati i troška te odluku o ugovaranju i cijeni. Bez te veze naknadno je teško razlikovati pogrešnu početnu procjenu od promjene opsega.
Trošak sata računa se iz raspoloživog kapaciteta
Prodajna cijena sata i interni trošak sata služe različitim odlukama. Za izračun troška rada na projektu potreban je interni trošak kapaciteta zaposlenika ili skupine zaposlenika s usporedivim troškom i ulogom.
Uz godišnji ukupni trošak zaposlenika od 42.000 eura i 1.400 planiranih sati rada koji se mogu pripisati projektima, interni trošak iznosi 30 eura po projektnom satu. Ukupni trošak obuhvaća bruto plaću s doprinosima na plaću, odnosno bruto 2, te ostala primanja i povezane troškove zaposlenika uključene u model. Troškovi koji se već izravno pripisuju projektu ne uključuju se ponovno u tu osnovicu. Iznosi i fond sati su ilustrativni; raspoloživi sati ovise o odsutnostima, edukacijama, internim poslovima i organizaciji rada.
Troškovi uključeni u interni trošak rada ne dodaju se ponovno kroz zajedničke troškove. Ako na projektu rade različite razine stručnjaka, primjenjuju se različite interne stope ili se provjerava da prosječna stopa ne prikriva skuplju strukturu tima.
Planirana stopa ne mijenja se svakog mjeseca samo zato što se promijenio broj evidentiranih sati. Promjena troška rada i trošak neiskorištenog kapaciteta trebaju se vidjeti zasebno. Inače isti projekt može izgledati skuplji samo zato što je u tom mjesecu u uredu bilo manje drugog posla.
Zajednički troškovi prikazuju se odvojeno
Najam ureda, administracija i dio programske opreme podržavaju više projekata. Troškovi koji se mogu pouzdano povezati s određenim projektom pripisuju se njemu. Za ostale se određuje objašnjiva osnovica koja odgovara načinu potrošnje resursa i svrsi analize.
U jednostavnom ilustrativnom modelu ured raspoređuje 112.000 eura odabranih godišnjih zajedničkih troškova na 14.000 planiranih projektnih sati. To daje 8 eura po satu. Jedinstvena stopa korisna je samo ako ne iskrivljuje bitno razlike između projekata; složenijem modelu mogu trebati različite osnovice.
Rezultat nakon pripisanih izravnih troškova pokazuje koliko projekt ostavlja za pokriće zajedničkih troškova i dobit društva. Ipak, nije ga opravdano automatski nazvati maržom pokrića. Klasična marža pokrića računa se kao prihodi umanjeni za varijabilne troškove, dok prikazani model oduzima i pripisani trošak zaposlenih koji u kratkom roku može ostati fiksan.
Primjer izračuna profitabilnosti projekta
Sljedeći je primjer ilustrativan i ne odnosi se na stvarnog klijenta:
Ured je za projekt ugovorio 36.000 eura i planirao 600 sati rada. Projekt je završen s 780 sati, a trošak vanjskih suradnika porastao je s 4.000 na 4.500 eura. U primjeru nema dodatno ugovorene naknade. Iznosi ne uključuju PDV koji se može odbiti; eventualni nepovratni PDV bio bi dio troška.
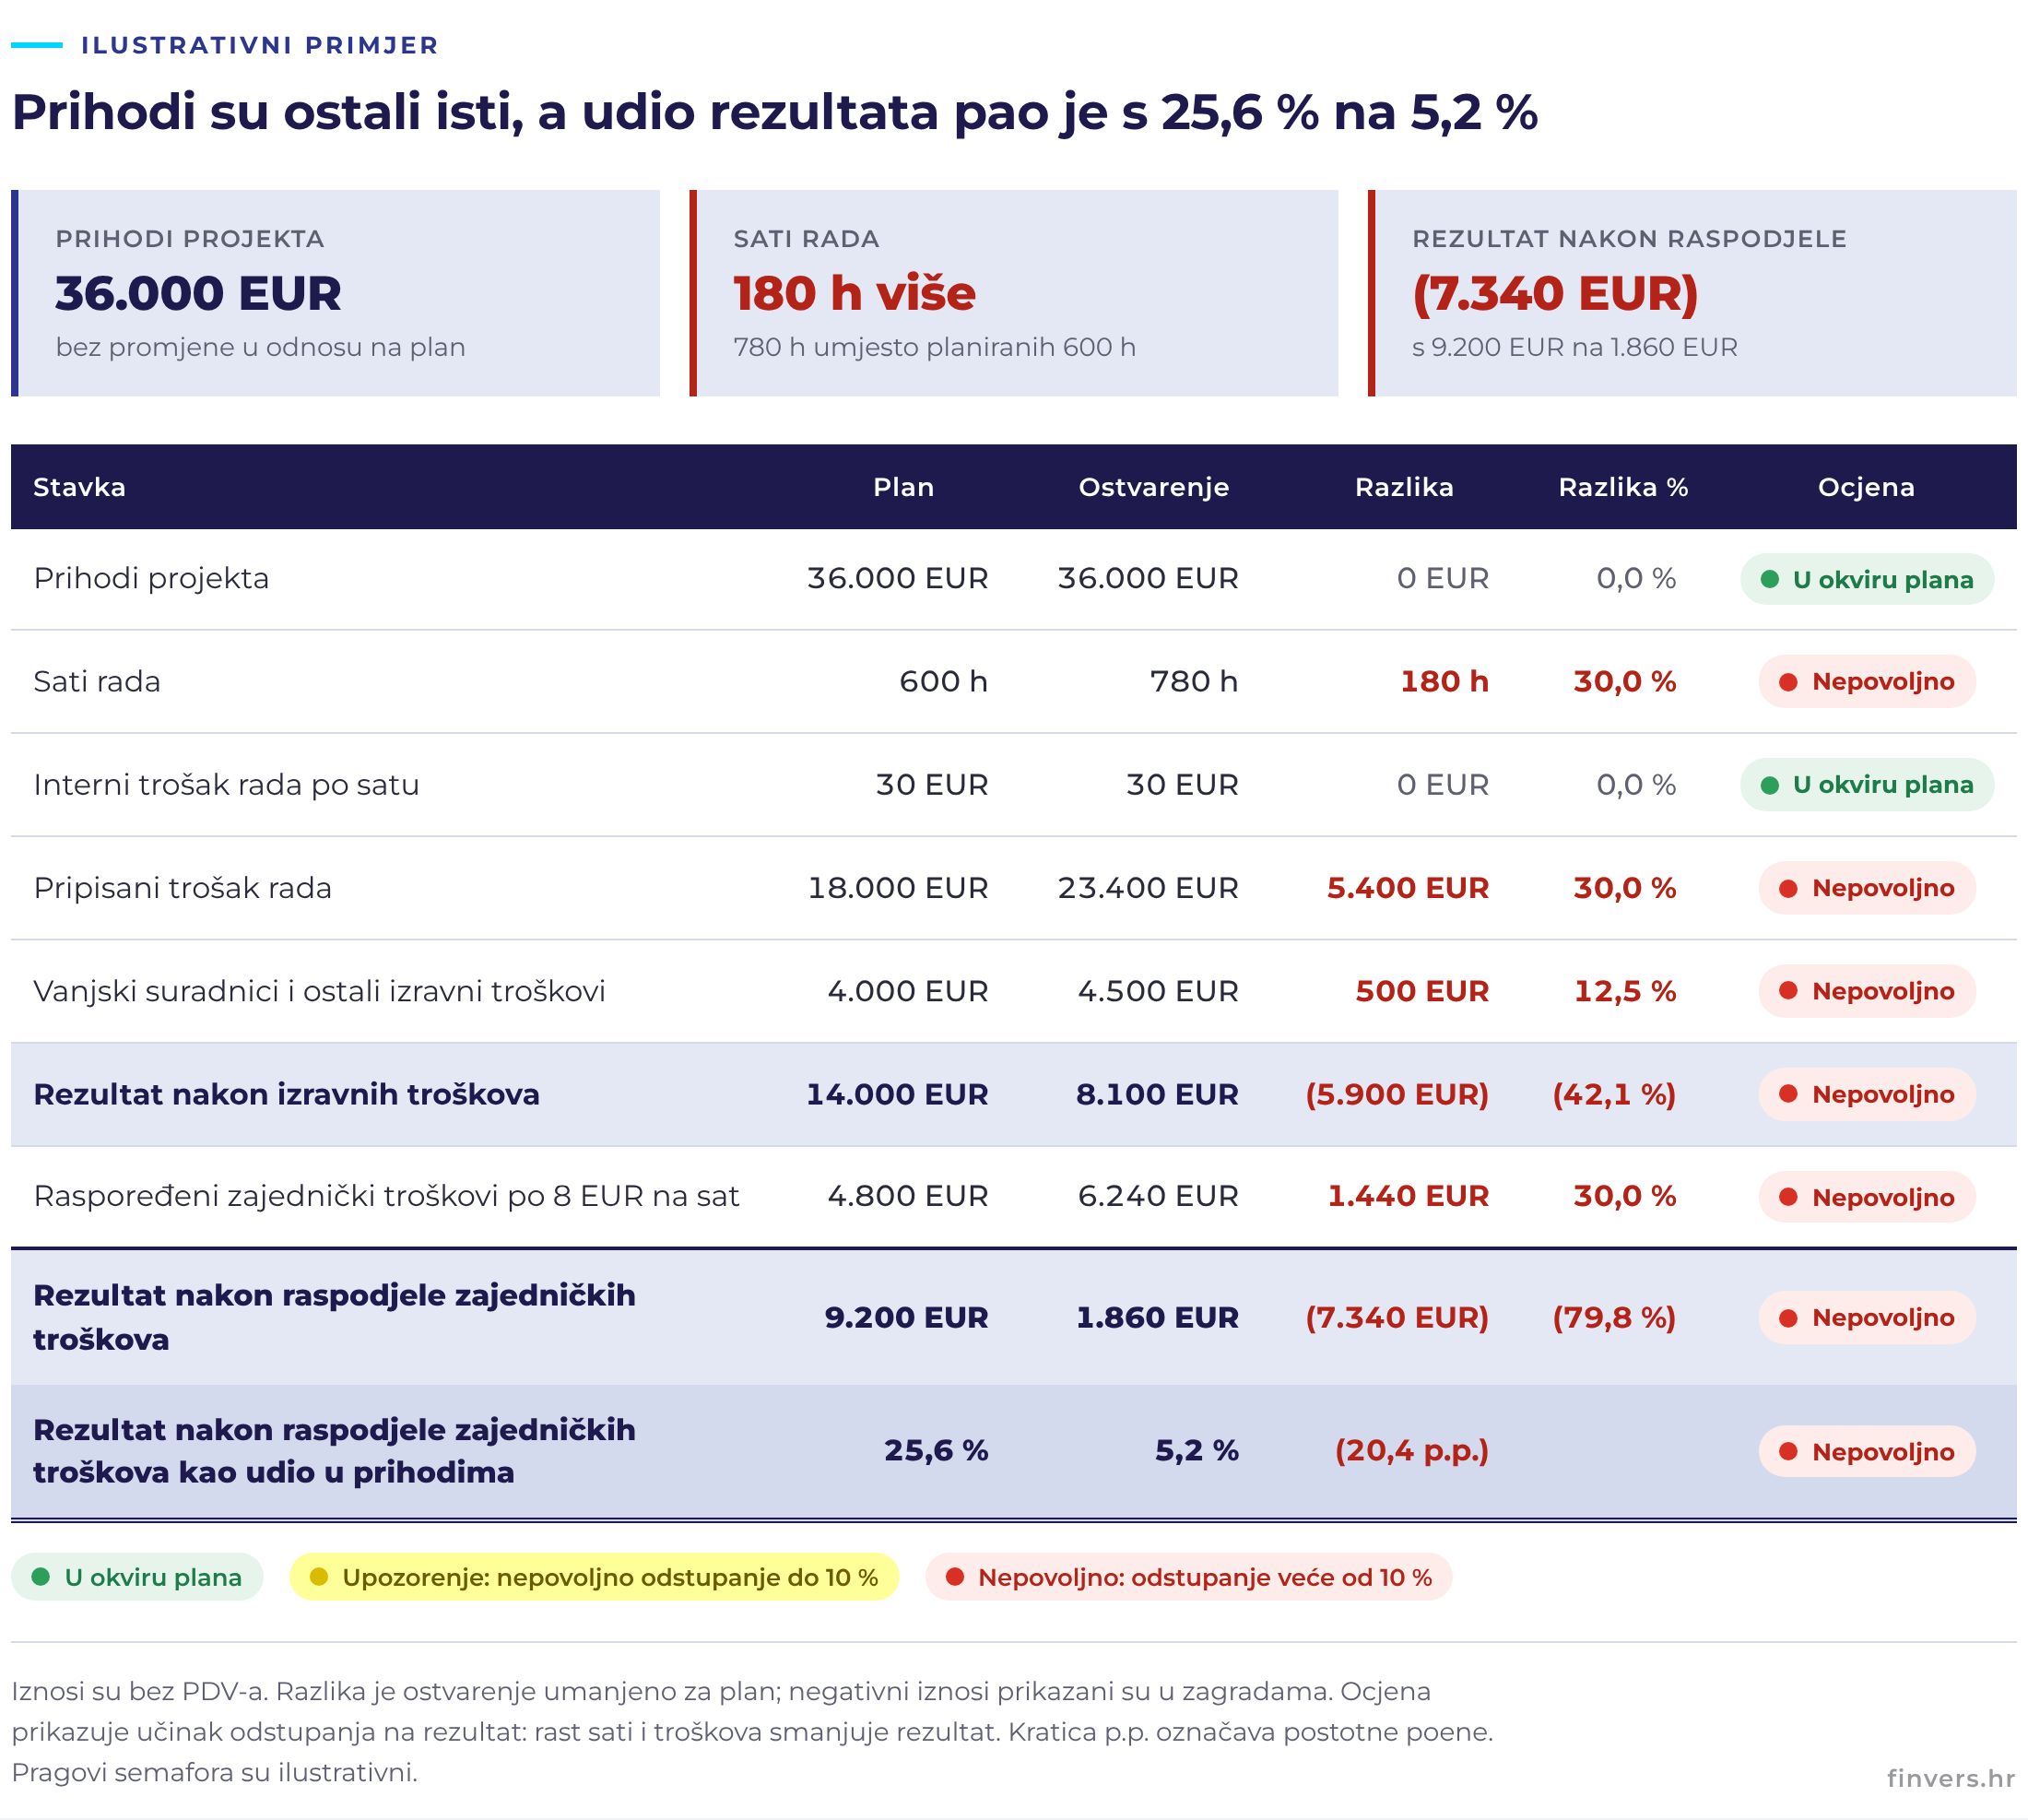
Razlika je ostvarenje umanjeno za plan. Crveno su označena nepovoljna odstupanja: rast sati i troškova te pad rezultata. Kratica p.p. označava postotne poene. Razlika udjela izračunana je iz nezaokruženih vrijednosti.
Prihodi su ostali jednaki, a rezultat nakon raspodjele zajedničkih troškova pao je za 7.340 eura. Od toga 5.400 eura proizlazi iz dodatnog rada, 500 eura iz vanjskih suradnika i ostalih izravnih troškova, a 1.440 eura iz dodatno raspoređenih zajedničkih troškova.
Dodatno raspoređeni zajednički trošak ne znači da je društvo zbog tog projekta platilo još 1.440 eura. To je učinak odabranog modela raspodjele. Ni dodatnih 5.400 eura pripisanog troška rada ne predstavlja nužno novi novčani izdatak ako su plaće nepromijenjene; pokazuje dodatnu potrošnju kapaciteta. Rezultati prije i nakon raspodjele prikazuju se zasebno, a projektna analiza usklađuje se s rezultatom cijelog društva.
Što taj rezultat govori za sljedeću ponudu
Prvi korak je objasniti dodatnih 180 sati. Jesu li početni sati bili podcijenjeni, je li klijent promijenio opseg, jesu li zaposlenici ispravljali pogreške ili je na projektu bila drukčija struktura tima? Svaki uzrok traži drukčiji odgovor.
Podcijenjena početna procjena rješava se promjenom kalkulacije, dodatni zahtjevi klijenta jasnijim ugovaranjem izmjena, a ponavljanje pogrešaka kontrolom kvalitete. Previše sati najskupljih stručnjaka može upućivati na problem rasporeda i razvoja drugih članova tima. Viša cijena može popraviti rezultat buduće ponude, ali sama ne uklanja neodobren dodatni rad ili ponavljanje pogrešaka.
Ni nizak rezultat nakon raspodjele zajedničkih troškova nije sam po sebi razlog za prekid suradnje. Za odluku o prihvaćanju pojedinog posla treba razmotriti dodatne troškove, raspoloživi kapacitet, druge poslove koje taj kapacitet može preuzeti i očekivani odnos s klijentom. Za dugoročnu održivost cijeli portfelj mora pokrivati i zajedničke troškove društva.
Rezultat treba procjenjivati prije završetka projekta
Na projektu koji je u tijeku već potrošeni sati pokazuju samo dio slike. Voditelj treba procijeniti i preostale sate do dovršetka ugovorenog opsega, očekivane vanjske troškove te naknadu za odobrene izmjene. Na toj osnovi nastaje procjena ukupnog rezultata do završetka.
Ako je potrošeno 400 sati od planiranih 600, to samo po sebi ne znači da je projekt pod kontrolom. Ako za dovršetak treba još 300 sati, nova procjena iznosi 700 sati. Pri stopama iz primjera očekivani rezultat nakon raspodjele zajedničkih troškova niži je od planiranog za 3.800 eura, odnosno 100 dodatnih sati po 38 eura, uz pretpostavku nepromijenjenih prihoda i ostalih troškova. To je trenutak za odluku o opsegu, načinu rada ili rasporedu ljudi.
Iznosi fakturiranja i primljeni predujmovi ne zamjenjuju procjenu rezultata. Prihode i troškove treba vremenski povezati s obavljenim radom prema primjenjivom računovodstvenom okviru. Novčani tok prati se zasebno: i profitabilan projekt može stvarati pritisak na novac kada naplata stiže nakon isplate plaća i podmirenja obveza prema suradnicima. O tom se riziku detaljnije govori u članku Zašto rast poslovanja često stvara pritisak na novčani tok.
Tko priprema podatke i tko reagira
Zaposlenici evidentiraju vrijeme, voditelj projekta potvrđuje kontekst odstupanja i procjenjuje preostali rad, a financije provjeravaju troškove, ugovorene prihode i dosljednost modela. Za svaki značajan projekt treba biti jasno tko predlaže korektivnu odluku i u kojem roku.
Vlasnik ne treba odobravati svaku promjenu rasporeda, već treba dobiti pregled značajnih odstupanja i odluka koje prelaze mandat voditelja.
Ako vlasnik mora sam prikupljati i povezivati podatke da bi dobio jasnu sliku poslovanja, financijsko izvještavanje i dalje ovisi o njemu.
Uklanjanje te ovisnosti traži povezanost podataka, ovlasti i odgovornosti, što razrađuje članak Poslovni sustav upravljanja: kako društvo prestaje ovisiti o vlasniku.
Tjedno se mogu pregledavati sati, promjene opsega i rizici na aktivnim projektima, a mjesečno provjeravati financijski rezultat i usklađenje s društvom. Ritam se prilagođava trajanju projekta i brzini kojom pogrešna odluka može potrošiti maržu. Širi sadržaj takvog pregleda obrađen je u članku Što bi vlasniku svakog mjeseca trebao pokazati financijski pregled poslovanja.
Kako se uspostavlja pregled koji tim može održavati
Pregled se najprije uvodi na nekoliko projekata koji predstavljaju različite vrste angažmana. Uređuju se oznake, evidencija sati, interne stope i pravila raspodjele. Zatim se provjerava može li voditelj objasniti rezultat bez zasebne vlasnikove rekonstrukcije te vide li se odstupanja dovoljno rano za reakciju.
Podaci o već završenim projektima pomažu oblikovati kalkulacije budućih ponuda. Pregled aktivnih projekata služi upravljanju preostalim radom. Za oba pregleda trebaju jasna pravila i odgovorne osobe, kako bi sustav radio i s većim brojem projekata i bez stalnog uključivanja vlasnika.
Pouzdanija projektna ekonomika istodobno olakšava prijenos odgovornosti na voditelje. Kada je rezultat objašnjiv i ponovljivo mjerljiv, znanje o tome kako društvo zarađuje postupno prestaje biti vezano samo uz vlasnika.
Procjena financijske zrelosti kao prvi korak
U FINVERS-u projektni rezultat povezujemo s evidencijom sati, računovodstvom i planom novčanog toka, tako da voditelj može objasniti odstupanje, a uprava donijeti odluku o sljedećoj ponudi na temelju podataka. Procjena financijske zrelosti utvrđuje koje podatke društvo već ima, gdje se prekida veza između ponude, sati, troškova i fakturiranja te što treba urediti da rezultat po projektu bude pouzdan i usporediv.
Ako znate vrijednost ugovorenih poslova, ali ne možete pouzdano objasniti koji od njih stvaraju dobit, Procjena financijske zrelosti je pravi početak.